Har du en bestemt ETF, en investeringsforening eller nogle enkeltaktier, kan du oprette dem som dine egne investeringsprodukter i Pensionsplan. Så simulerer beregneren netop din portefølje med dens afkast, udsving, omkostninger, udbytte og beskatning, år for år frem til og gennem pensionen.
Produkter og profiler
Pensionsplan skelner mellem to ting:
- Investeringsprodukt: Én konkret investering, f.eks. en global indeksforening. Produktet beskriver forventet afkast, udsving, omkostninger og skat.
- Investeringsprofil: En portefølje sammensat af op til fem produkter med en procentvis fordeling. Det er profilen, du vælger på dine konti.
Du finder begge under Indstillinger nederst i menuen i beregneren, på fanerne Produkter og Profiler. Der følger otte standardprodukter med, herunder globale aktier, vækstmarkeder, obligationer og pengemarked, samt seks profiler fra Defensiv til Aggressiv. Du kan rette dem alle og oprette op til 20 produkter og 20 profiler.
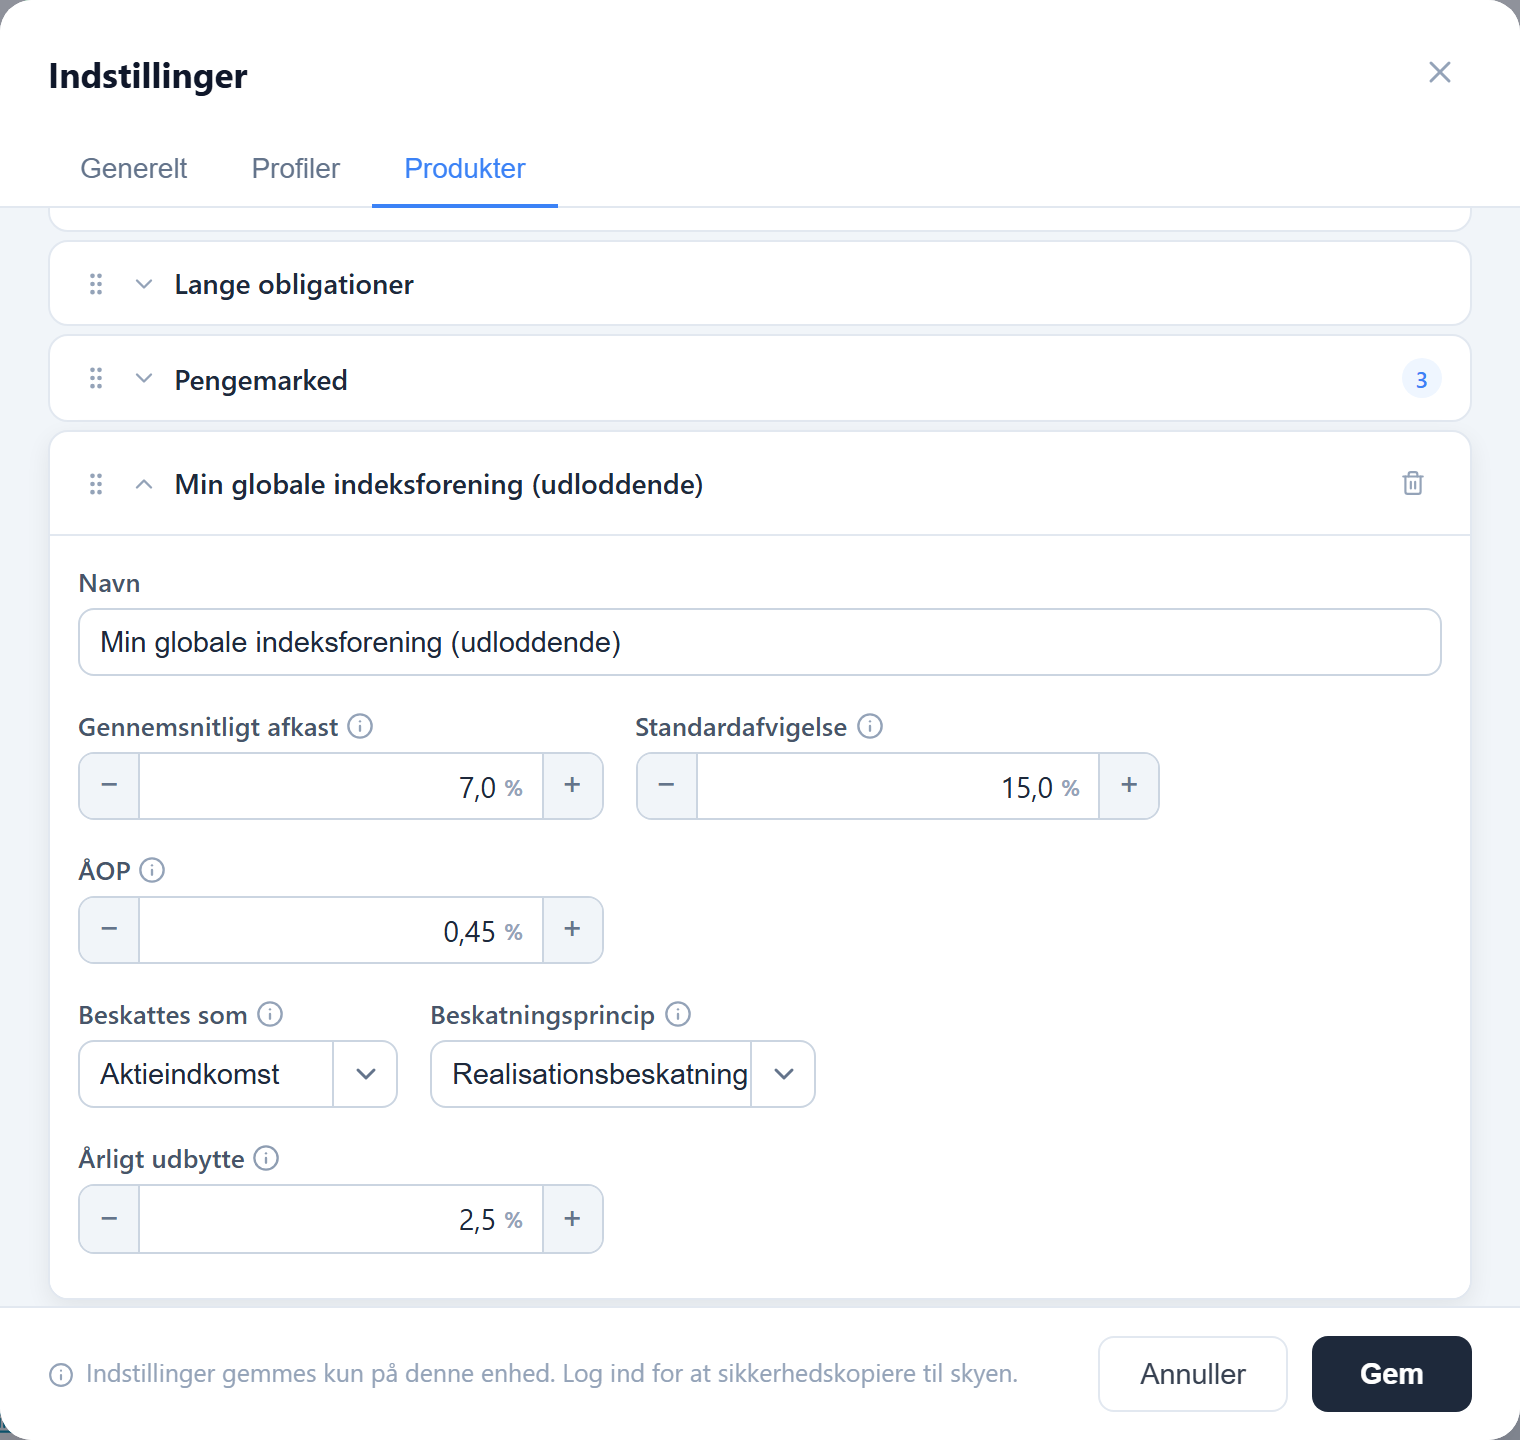
Felterne på et produkt
- Gennemsnitligt afkast: Det forventede årlige afkast før skat og omkostninger, i nominelle kroner. Det dækker både kursgevinst og udbytte.
- Standardafvigelse: Hvor meget afkastet svinger fra år til år. Globale aktier ligger typisk omkring 15 %, obligationer langt lavere. Sætter du den til 0, får produktet det samme afkast hvert år.
- ÅOP: De årlige omkostninger i procent af formuen, som du finder i produktets faktaark.
- Beskattes som: Aktieindkomst (27 % og 42 % over progressionsgrænsen) eller kapitalindkomst.
- Beskatningsprincip: Lagerbeskatning, hvor gevinst og tab opgøres hvert år, eller realisationsbeskatning, hvor kursgevinsten først beskattes ved salg.
- Årligt udbytte: Den del af afkastet, der udloddes og beskattes løbende. Feltet vises kun for realisationsbeskattet aktieindkomst. Sæt det til 0 for en akkumulerende fond.
Sådan finder du tallene for din egen fond
De fleste tal står i fondens faktaark, på investeringsforeningens hjemmeside eller på sider som Morningstar. Vær opmærksom på følgende:
- Historisk afkast er opgjort efter omkostninger. Bruger du afkastet fra faktaarket, skal du sætte ÅOP til 0, ellers trækkes omkostningerne fra to gange. Du kan også bruge indeksets afkast og angive fondens ÅOP for sig. Så er det let at sammenligne en dyr og en billig fond, der følger det samme indeks.
- Gennemsnit er ikke det samme som årligt afkast. Faktaarket viser typisk det årlige afkast over en periode, altså hvor meget formuen reelt er vokst om året. Pensionsplan skal bruge gennemsnittet af de enkelte års afkast, og det er altid lidt højere. Det skyldes, at et dårligt år trækker mere ned, end et lige så godt år trækker op. Falder fonden 20 % og stiger så 20 %, har du 4 % mindre end fra start, selvom gennemsnittet er 0 %. Jo mere fonden svinger, desto større er forskellen. For en aktiefond, der svinger omkring 15 %, kan du lægge cirka 1 procentpoint til. Viser faktaarket 6 % årligt afkast over 20 år, bør du angive omkring 7 % i Pensionsplan.
- Eller brug afkastet for hvert enkelt år. De fleste faktaark og sider som Morningstar viser afkastet år for år. Skriv tallene ind i et regneark, så giver MIDDEL (AVERAGE) det gennemsnitlige afkast og STDAFV.S (STDEV.S) standardafvigelsen, præcis som Pensionsplan bruger dem. Så skal du ikke omregne noget.
- Fortiden er ikke en prognose. Ti gode år for en sektor eller et land siger ikke meget om de næste tredive. Mange vælger et lidt lavere afkast end det historiske og ser, hvor robust planen er.
Hvilken beskatning skal jeg vælge?
Skatten afhænger af, hvordan produktet er skruet sammen. For frie midler i et almindeligt depot gælder typisk:
- Udloddende aktiebaserede investeringsforeninger: Aktieindkomst med realisationsbeskatning. Angiv den forventede udlodning som årligt udbytte.
- Akkumulerende aktiebaserede foreninger og ETF'er på SKATs positivliste: Aktieindkomst med lagerbeskatning.
- Aktie ETF'er, der ikke står på positivlisten: Kapitalindkomst, som beskattes af gevinsten hvert år.
- Obligationsbaserede foreninger og ETF'er: Kapitalindkomst.
- Enkeltaktier: Aktieindkomst med realisationsbeskatning og selskabets forventede udbytte som årligt udbytte.
Kapitalindkomst er altid lagerbeskattet i Pensionsplan. Udloddende obligationsforeninger realisationsbeskattes i virkeligheden, men de skal hvert år udlodde det meste af afkastet, som så beskattes løbende. Forskellen er derfor lille og handler mest om, hvilket år en kursgevinst eller et kurstab bliver beskattet. Er du i tvivl om et konkret produkt, så tjek SKATs positivliste eller spørg din bank. Læs mere om reglerne i guiden om danske skatteregler.
Konti med deres egen skat
Lægger du produktet ind i en pensionsordning, på en aktiesparekonto eller i et selskab, er det kontoens skatteregler, der gælder. Pensionsplan beregner så 15,3 % PAL-skat på pensionsordninger, 17 % lagerskat på aktiesparekontoen og 22 % skat i et selskab eller i virksomhedsordningen, uanset hvad der står under Beskattes som. Afkast, udsving og ÅOP bruges stadig. Det samme produkt kan derfor indgå både i dit frie depot og i din ratepension.
Hvad der sker i simuleringen
I hvert af de mange Monte Carlo forløb sker følgende hvert år for en konto med dine produkter:
- Hvert produkt får et tilfældigt afkast omkring sit gennemsnit med den angivne standardafvigelse.
- Profilens afkast er det vægtede gennemsnit af produkternes afkast.
- ÅOP trækkes som en procent af formuen og mindsker den skattepligtige gevinst.
- Udbytte og lagergevinster beskattes løbende. Kursgevinster under realisation beskattes først, når du hæver, og kun den del af udtrækket, der er gevinst. Pensionsplan holder styr på anskaffelsessummen undervejs.
- Tab fremføres og modregnes i senere gevinster.
Har du allerede en urealiseret gevinst i dit depot, kan du angive den på kontoen under Frie midler. Så starter simuleringen med den rigtige anskaffelsessum. Udbytter og gevinster indgår også i beregningen af dit pensionstillæg.
Saml produkterne i en profil
En profil består af op til fem produkter, og fordelingen indstilles i trin af 5 %. Du kan f.eks. lave en profil med 70 % i din globale indeksforening, 20 % vækstmarkeder og 10 % korte obligationer. Profilen vælges for hver opsparingsfase på kontoen under Investeringsprofil.
Det betyder, at du kan sænke risikoen på dine pensionsordninger, efterhånden som udbetalingen nærmer sig, ved at give de sidste faser en mere forsigtig profil. Den profil, der gælder ved udbetalingens start, fortsætter gennem udbetalingsperioden. For frie midler fortsætter profilen fra den sidste fase før pensionen.
Produkterne trækkes uafhængigt af hinanden i simuleringen. I virkeligheden følges forskellige aktiemarkeder ofte ad, så en profil med flere aktieprodukter kan svinge lidt mindre i Pensionsplan end i praksis. Vil du være på den sikre side, kan du sætte standardafvigelsen en smule op.
Gem og del
Produkter og profiler gemmes i din browser. Logger du ind, sikkerhedskopieres de sammen med dine planer. Deler du en plan via et link, følger de profiler og produkter, planen bruger, med, så modtageren ser præcis den samme beregning.
Kom i gang
- Åbn beregneren og vælg Indstillinger nederst i menuen.
- Opret et produkt for hver fond, ETF eller aktie på fanen Produkter.
- Saml dem i en profil på fanen Profiler.
- Vælg profilen under Investeringsprofil på dine konti, og se resultatet med det samme.